Sua clínica não receberá todo o valor cobrado: entenda como o split payment afetará o caixa
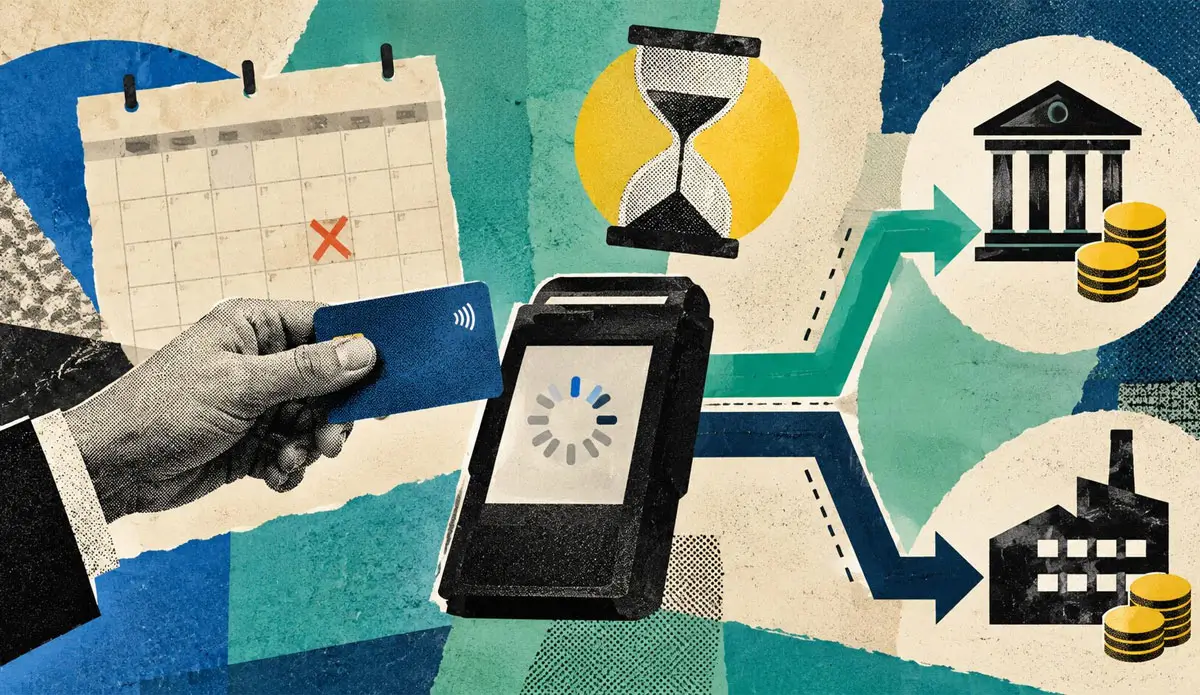
Imagine que uma clínica cobre R$ 10 mil por determinado serviço, mas apenas parte desse valor entre em sua conta. A parcela correspondente aos tributos é separada automaticamente e encaminhada ao governo.
Essa é a lógica do split payment, um dos principais mecanismos criados pela Reforma Tributária para o recolhimento do IBS e da CBS.
Para médicos e gestores, a mudança exige atenção porque o valor faturado ficará ainda mais distante do dinheiro efetivamente disponível para pagar funcionários, fornecedores e demais despesas.
Como funcionará o split payment?
Atualmente, a clínica recebe o pagamento integral, mantém o dinheiro em sua conta e recolhe os tributos posteriormente.
Com o split payment, a instituição responsável pelo pagamento poderá separar os valores de IBS e CBS durante a liquidação financeira. A clínica receberá apenas a parcela restante.
A Lei Complementar nº 214/2025 prevê diferentes modalidades para o mecanismo, incluindo modelos capazes de considerar os créditos tributários e o imposto que ainda precisa ser pago.
A infraestrutura já está sendo preparada. Em junho de 2026, Receita Federal e Comitê Gestor publicaram o Manual de Integração da Plataforma Pública de Split Payment, com fluxos envolvendo boleto, Pix, TED e outros meios eletrônicos. Planalto
O caixa da clínica ficará mais apertado?
O tributo já representa um custo da empresa. A principal diferença é que esse dinheiro deixará de permanecer temporariamente disponível na conta.
Algumas clínicas utilizam os valores recebidos ao longo do mês para financiar a própria operação e somente depois reservam os recursos necessários ao pagamento dos impostos. Com a separação automática, essa margem temporária tende a desaparecer.
Isso pode expor problemas que hoje ficam escondidos, como:
- ausência de capital de giro;
- mistura entre o dinheiro da clínica e dos sócios;
- retiradas sem planejamento;
- preços calculados sem considerar toda a carga tributária;
- pagamentos concentrados antes dos principais recebimentos;
- falta de previsão financeira.
O risco não está apenas em pagar mais tributos, mas em descobrir que a operação dependia de um dinheiro que nunca deveria ter sido tratado como disponível.
A redução para a saúde elimina esse impacto?
Não. A Reforma Tributária prevê redução nas alíquotas de IBS e CBS para determinados serviços de saúde, desde que atendidos os requisitos legais. Isso diminui o valor dos novos tributos em relação à alíquota padrão, mas não afasta o funcionamento do split payment.
Além disso, a redução tributária não significa que todos os serviços prestados por uma empresa médica receberão automaticamente o mesmo tratamento. A atividade realizada, o documento fiscal e a classificação correta do serviço continuarão sendo decisivos.
O que a clínica deve fazer agora?
Em 2026, IBS e CBS permanecem em fase de adaptação, sem recolhimento financeiro quando cumpridas as obrigações previstas. O período está sendo utilizado para testes, adequação dos documentos fiscais e validação dos sistemas, conforme orientação conjunta da Receita Federal e do Comitê Gestor.
A preparação deve incluir:
- projetar quanto realmente entrará na conta após a segregação;
- revisar a necessidade de capital de giro;
- separar faturamento, tributos e receita líquida nos relatórios;
- conferir a classificação dos serviços e documentos fiscais;
- revisar preços, prazos de recebimento e calendário de despesas;
- conciliar cada pagamento com a respectiva nota fiscal.
A Reforma Tributária também muda a gestão financeira
O split payment tornará mais difícil confundir faturamento com dinheiro disponível. Clínicas sem controle financeiro poderão sentir o impacto mesmo quando sua carga tributária não aumentar.
A COMED acompanha a Reforma Tributária e ajuda empresas da saúde a projetarem seus efeitos sobre tributação, precificação e fluxo de caixa. Antecipar essa análise permite adaptar a operação antes que a separação automática dos tributos se torne parte da rotina financeira.